En bref
- Le régime micro ne dispense pas de décennale pour les travaux concernés.
- L'assurance doit couvrir les activités et techniques réellement pratiquées.
- Une attestation ne remplace pas la lecture des conditions du contrat.
- Il n'existe pas de tarif unique pertinent pour tous les artisans.
La décennale fait partie des obligations à préparer avant de s'installer comme artisan du bâtiment.
L'assurance décennale est-elle obligatoire pour un auto-entrepreneur ?
L'assurance décennale est obligatoire pour un auto-entrepreneur dont les travaux engagent la responsabilité décennale du constructeur, comme pour les autres entreprises, avant le démarrage du chantier concerné.
Elle rappelle une souscription avant le démarrage des travaux concernés. L'obligation dépend du rôle et des travaux, pas du volume de recettes ni du fait de travailler seul. Source : Service Public Entreprendre, consultée le 19/10/2026.
La responsabilité décennale couvre, pendant dix ans à compter de la réception, les désordres qui compromettent la solidité ou rendent l'ouvrage impropre à sa destination (Service Public, vérifié le 19/10/2026). Elle ne se confond pas avec tous les défauts de finition. Le guide de la garantie décennale détaille ce mécanisme. Ici, l'objectif est de vérifier comment vous assurer avant de proposer et de commencer les travaux.
Le sous-traitant sans lien contractuel direct avec le maître d'ouvrage n'est pas soumis à l'obligation légale d'assurance décennale du constructeur dans cette relation, selon Service Public. Elle ne signifie pas que le donneur d'ordre ne demandera aucune garantie ni que votre responsabilité contractuelle disparaît. Décrivez votre rôle à l'assureur. Un contrat prévu pour des interventions directes chez des particuliers doit être examiné avant d'être utilisé dans une autre organisation.
Quel est le prix d'une assurance décennale d'auto-entrepreneur ?
Le prix d'une assurance décennale d'auto-entrepreneur dépend des activités, techniques et conditions du contrat, ce qui impose de comparer des propositions écrites établies sur un même périmètre.
Une estimation publiée sans dossier précis peut masquer une activité exclue ou une franchise différente. Demandez des propositions écrites plutôt qu'une simple annonce « à partir de ».
Préparez une description identique pour chaque assureur : activités exactes, expérience, techniques, types d'ouvrages, zone d'intervention et recettes prévisionnelles. Répondez de façon cohérente aux questionnaires. Si l'une des propositions classe une activité autrement, demandez pourquoi avant de comparer la prime. Vous devez pouvoir retrouver les réponses données lors de la souscription.
| Élément à comparer | Ce qu'il faut obtenir | Risque d'une lecture trop rapide |
|---|---|---|
Activités | Libellé précis des métiers garantis | Une prestation manque |
Techniques | Conditions d'acceptation | Un procédé est exclu |
Validité | Dates et ouverture du chantier | Le chantier est hors période |
Franchise | Montant et modalités | Le reste à charge est mal compris |
Garanties annexes | RC exploitation, après livraison, selon offre | Une garantie est supposée incluse |
Cotisation | Total et échéancier | Un paiement fractionné masque le total |
Les contrats sont les sources de vos conditions particulières. Les rubriques de ce tableau sont une méthode de lecture, pas l'affirmation que tous les assureurs utilisent les mêmes critères ou proposent les mêmes garanties. Si un intermédiaire vous remet un résumé, demandez aussi les documents contractuels et l'identité de l'assureur porteur du risque.
Comment comparer deux offres sans choisir seulement la moins chère ?
Deux offres d'assurance décennale se comparent d'abord sur les activités garanties, les exclusions et le reste à charge, puis sur la cotisation annuelle complète, frais et échéancier compris.
Classez chaque différence en trois catégories : ce qui change le droit à garantie, ce qui change votre reste à charge et ce qui change seulement les modalités de paiement. Demandez des explications sur les deux premières catégories.
Un écart modeste peut correspondre à une différence décisive de périmètre. Rédigez un exemple concret d'intervention et demandez à chaque interlocuteur comment le contrat la traite. Pour une salle de bains, décrivez aussi les supports, l'étanchéité, les raccordements et les travaux conservés. Le nom « rénovation de salle de bains » est trop vague pour lever toutes les ambiguïtés.
Ne confondez pas une confirmation orale, un devis d'assurance et une prise d'effet effective. Avant de démarrer, vérifiez le document accepté, les conditions de prise d'effet et l'attestation. Le client peut vous demander une preuve, mais sa confiance ou son accord ne remplace pas la garantie nécessaire. Gardez le dossier de souscription avec les pièces du premier chantier.
Comment être assuré pour son premier chantier avec peu d'expérience ?
Pour assurer un premier chantier, l'auto-entrepreneur doit présenter ses activités et ses justificatifs d'expérience à l'assureur, puis obtenir une prise d'effet compatible avec l'ouverture du chantier concerné. Préparez diplômes, attestations d'emploi, description des tâches et références documentées sans inventer d'expérience.
L'article sur l'exercice sans diplôme explique la qualification professionnelle. Cette reconnaissance et l'accord de l'assureur restent distincts. Un justificatif valable pour l'accès au métier ne signifie pas que toutes les techniques sont couvertes par votre contrat. Inversement, une assurance proposée ne doit pas être interprétée comme une autorisation générale d'exercer.
Pour limiter les ambiguïtés, démarrez avec une offre de travaux que vous maîtrisez et que vous pouvez décrire précisément. Si vous élargissez votre activité, contactez l'assureur avant d'accepter la nouvelle prestation. Conservez la réponse écrite. La bonne question n'est pas « suis-je assuré dans le bâtiment ? », mais « ce contrat couvre-t-il ce travail, réalisé de cette manière, dans mon rôle contractuel ? ».
Quelle différence entre décennale et RC professionnelle ?
La RC professionnelle de l'artisan couvre les risques définis au contrat, tandis que la décennale répond à une responsabilité légale particulière pour certains désordres après réception des travaux.
Les contrats peuvent regrouper plusieurs garanties, mais il faut lire leurs périmètres. La présentation commerciale « assurance artisan » ne permet pas de déduire ce qui est effectivement inclus.
Faites une liste de situations à examiner : dommage à un meuble du client, atteinte à un tiers, problème découvert après livraison, dommage grave affectant l'ouvrage. Demandez pour chacune la garantie susceptible d'intervenir et les principales limites. Il ne s'agit pas de prédire l'indemnisation d'un cas, mais de repérer les zones que vous n'avez pas comprises avant la signature.
Que vérifier sur l'attestation jointe au devis ?
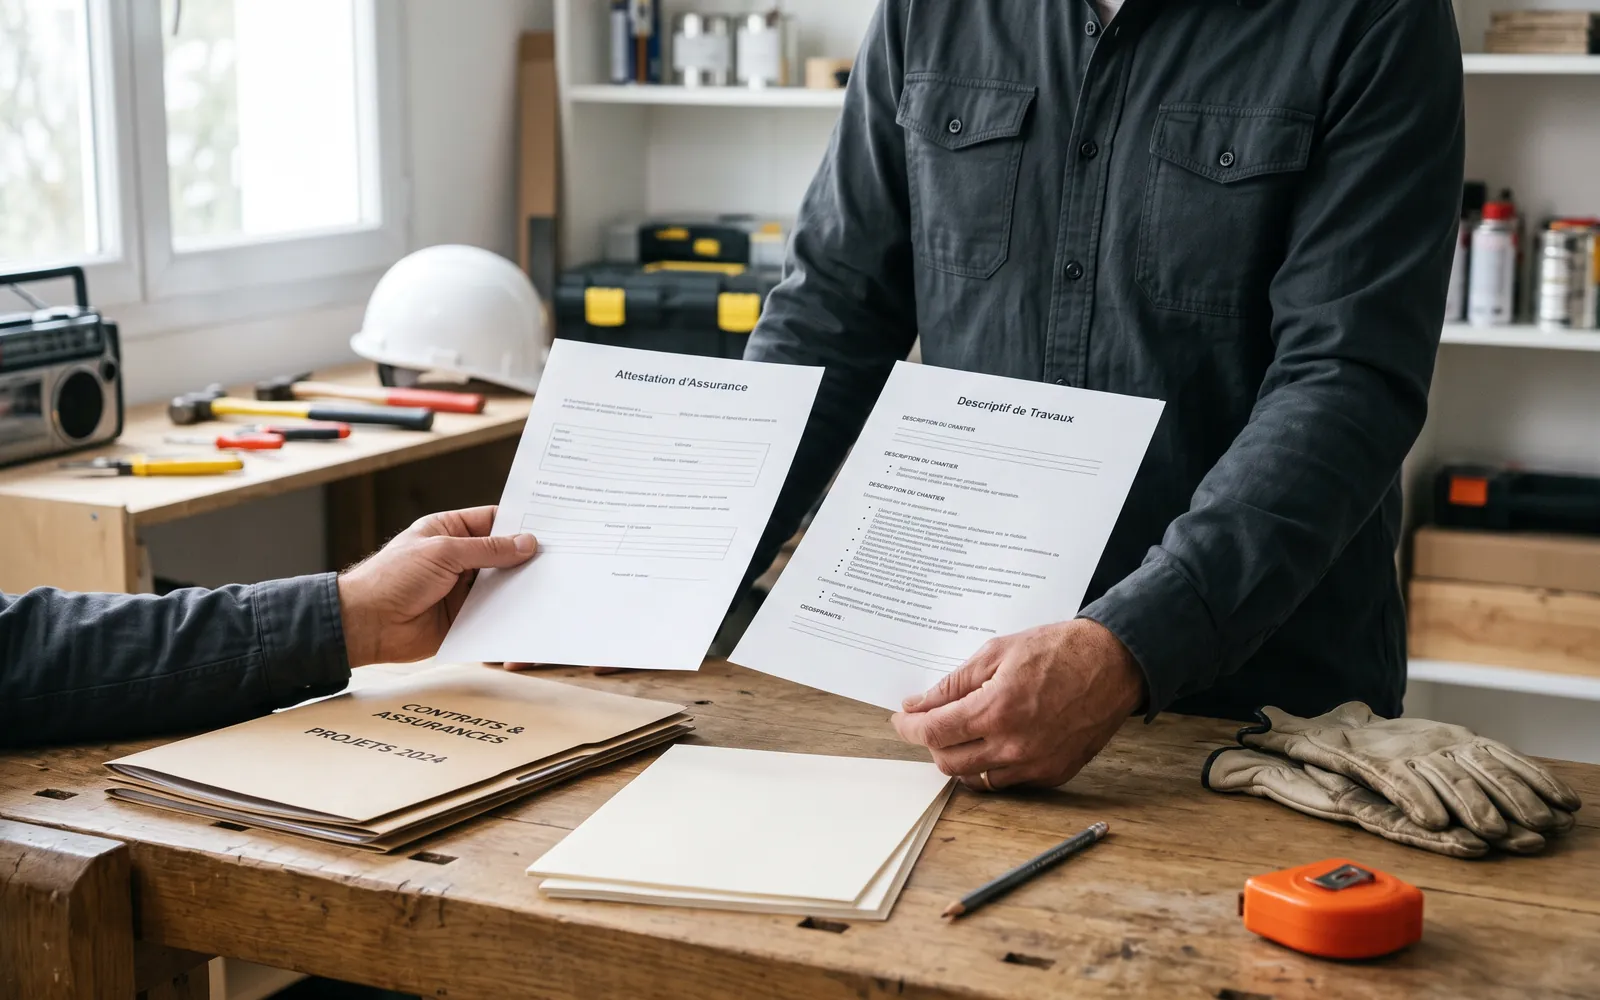
L'attestation d'assurance décennale jointe au devis doit correspondre à l'entreprise, aux activités garanties et à la période du chantier, avec les éléments territoriaux prévus dans le document applicable.
Utilisez le document correspondant à votre contrat réel. Un modèle vierge téléchargé ou une ancienne attestation d'un employeur ne couvre pas votre nouvelle entreprise.
Quand vous réutilisez un modèle de devis, relisez les informations d'assurance au lieu de les considérer comme un pied de page immuable. Un changement d'assureur, d'activité ou d'identité juridique doit être répercuté sur les documents concernés. Gardez aussi la preuve des versions transmises. La facture et le devis ne doivent pas raconter deux périmètres d'intervention contradictoires.
Que faire lorsqu'un sinistre ou un changement d'activité survient ?
Après un sinistre, l'artisan doit prévenir son assureur selon le contrat et conserver les preuves du chantier, sans promettre au client une indemnisation avant l'analyse de la garantie.
Ne promettez pas au client qu'un désordre sera pris en charge avant l'analyse. Vous pouvez expliquer votre démarche et donner le point de contact sans annoncer une décision d'indemnisation.
Pour une nouvelle activité, transmettez une description avant la première offre correspondante. Demandez si un avenant au contrat est nécessaire et à partir de quelle date il produit effet. Un chantier supplémentaire ne se résume pas à une recette de plus : il peut modifier votre exposition. Le classement des dossiers vous permettra ensuite de distinguer les travaux réalisés sous chaque version de garantie.
Comment préparer la discussion avec l'assureur ?
Envoyez une description type de chantier avec les prestations incluses et les limites de votre intervention. Ajoutez les procédés que vous utilisez réellement, sans recopier un catalogue d'activités trop large. Si vous sous-traitez une partie du travail, décrivez également cette organisation. Demandez une réponse écrite sur le classement retenu pour votre entreprise et les documents qui devront être actualisés.
Relisez la réponse en la confrontant à votre catalogue de prestations. Une formule que vous utilisez devant le client peut recouvrir plusieurs opérations au regard de l'assurance. Lorsque deux libellés diffèrent, faites préciser leur correspondance. Gardez cette explication avec les conditions particulières au lieu de la laisser dans une conversation difficile à retrouver.
Lors du renouvellement, ne transmettez pas seulement votre recette annuelle. Signalez les activités ajoutées ou abandonnées et les changements de techniques. Une activité exceptionnelle doit aussi être examinée avant d'être vendue. Le caractère ponctuel du chantier n'enlève pas le risque associé. Une mise à jour préventive du contrat est plus facile à discuter qu'un périmètre contesté après un dommage.
Avant chaque intervention inhabituelle, réutilisez cette liste de questions et conservez le résultat dans le dossier. Vous construisez ainsi une correspondance lisible entre les prestations vendues, les garanties acceptées et les documents remis au client.
Questions fréquentes
La décennale est-elle obligatoire avec un faible chiffre d'affaires ?
Le faible chiffre d'affaires ne crée pas une dispense générale. L'obligation dépend des travaux et de votre rôle de constructeur. Vérifiez les activités concernées avant de commencer. L'exercice en micro-entreprise et le fait de travailler seul ne remplacent pas la garantie requise pour les prestations qui entrent dans ce cadre.
Quel est le meilleur contrat pour un artisan multiservices ?
Le contrat adapté est celui qui couvre les activités et techniques réellement exercées, avec des conditions comprises. L'intitulé multiservices ne suffit pas à les décrire. Demandez des propositions sur un périmètre identique et vérifiez les exclusions. Aucun classement universel d'assureurs ne peut remplacer cet examen de votre dossier.
Puis-je utiliser l'assurance de mon ancien employeur ?
L'attestation de l'ancien employeur concerne son entreprise et son contrat. Elle ne prouve pas la couverture de votre activité indépendante. Déclarez votre entreprise, vos activités et votre expérience à l'assureur. Avant votre premier chantier concerné, vérifiez la prise d'effet de votre propre contrat et les documents à remettre au client.
Un devis accepté suffit-il à prouver mon assurance ?
Non, l'acceptation du devis par le client ne prouve pas votre couverture. Conservez et remettez l'attestation correspondant au contrat applicable. Vérifiez aussi les activités, les dates et les conditions de prise d'effet. Le document commercial doit rester cohérent avec les garanties, sans les élargir par une formule générale.
Comment préparer un devis avec son assurance dans Noa ?
Noa, logiciel de devis pour artisans du bâtiment, permet de préparer un descriptif de travaux à rapprocher de vos activités assurées, puis relire le document avant l'envoi au client.
Vérifiez l'identité et les activités de votre attestation avec l'assureur ; la préparation du devis dans Noa ne valide pas votre couverture. Retrouvez le fonctionnement de la préparation des devis de bâtiment.
Pour poursuivre : repères de création et de gestion en micro-entreprise du bâtiment, RCP et assurance auto-entrepreneur : que couvre le contrat, Auto-entrepreneur bâtiment sans diplôme : les voies possibles.
Revenir à Auto-entrepreneur du bâtiment : statut, obligations et limites
Sources
- Garantie décennale des constructeurs — Service Public Entreprendre — consulté le 19 octobre 2026
- Assurances du micro-entrepreneur — Service Public Entreprendre — consulté le 19 octobre 2026
- Entrepreneur en bâtiment : accès et exercice — Service Public Entreprendre — consulté le 19 octobre 2026
Publié le .