En bref
- Le taux de 5,5 % exige des conditions précises de logement et de travaux.
- Une appellation commerciale ne remplace pas une performance vérifiée.
- La TVA et les aides suivent des critères distincts.
- Les prestations indépendantes ne deviennent pas énergétiques par simple voisinage.
Le guide des taux de TVA en rénovation présente le cadre fiscal avant l'examen des critères énergétiques.
Quels travaux énergétiques peuvent bénéficier de TVA à 5,5 % ?
La TVA à 5,5 % sur les travaux énergétiques concerne les prestations et équipements définis par les textes, dans un logement éligible, avec les caractéristiques techniques exigées pour la catégorie réellement proposée.
Les prestations concernent notamment l'isolation, certains équipements de chauffage et d'eau chaude, la ventilation et la régulation. Chaque famille demande un contrôle de la référence réellement proposée.
La vérification commence par le logement et le projet global, puis se poursuit sur la prestation et l'équipement. Une fiche produit portant une bonne performance ne suffit pas à rendre tous les travaux du chantier admissibles. Une opération assimilée à du neuf peut également changer le traitement. Le guide TVA des travaux fournit le cadre général avant cette analyse technique.
| Famille à examiner | Exemple de point à vérifier | Pièce utile |
|---|---|---|
Isolation des parois | Nature, emplacement et performance | Fiche de l'isolant |
Parois vitrées ou protections concernées | Catégorie et caractéristiques réglementaires | Référence du fabricant |
Chauffage et eau chaude admissibles | Technologie, caractéristiques et prestation | Documentation du système |
Ventilation admissible | Type de système et critères applicables | Fiche technique |
Régulation ou individualisation | Fonction et équipement réellement installé | Référence et description de pose |
Prestations associées | Lien avec l'opération principale | Descriptif des travaux |
Ce tableau identifie les contrôles; il ne remplace pas la liste réglementaire ni les critères de performance. Le texte renvoie notamment aux articles de l'annexe IV du CGI sur la nature et les caractéristiques des prestations. Pour un appareil déterminé, utilisez la version en vigueur et la fiche de la référence exacte. Les seuils techniques se vérifient pour chaque équipement dans les références applicables.
Quels repères utiliser pour l'isolation des parois opaques ?
L'article 30-0 D bis de l'annexe IV au CGI fixe les résistances thermiques minimales suivantes au 19/10/2026. Les valeurs concernent le procédé d'isolation et s'ajoutent aux autres conditions, notamment celles du logement et de la pose. Elles ne se déduisent pas d'une épaisseur seule et ne remplacent pas les critères propres à une aide.
| Paroi isolée | Résistance thermique minimale R (m²·K/W) |
|---|---|
Plancher bas sur sous-sol, vide sanitaire ou passage ouvert | 3 |
Mur donnant sur l'extérieur | 3,7 |
Toiture-terrasse | 4,5 |
Rampant de toiture ou plafond de combles | 6 |
Plancher de combles perdus | 7 |
Pour les autres équipements, consultez les articles 30-0 D ter à 30-0 D nonies depuis les liens du BOFiP cité. La fourniture ou l'installation d'une chaudière susceptible d'utiliser un combustible fossile relève du taux normal depuis le 1er mars 2025, sous réserve des dispositions transitoires sur certains anciens devis et acomptes. Ne classez pas un appareil au taux réduit parce qu'il remplace un appareil plus ancien.
Comment vérifier les caractéristiques d'un équipement ?
Les caractéristiques d'un équipement énergétique se vérifient en rapprochant sa référence exacte, la documentation du fabricant et les critères réglementaires, car un nom de gamme peut couvrir plusieurs modèles aux performances différentes.
Conservez un document permettant de retrouver la valeur annoncée et son mode d'expression, pas seulement une capture promotionnelle sans référence.
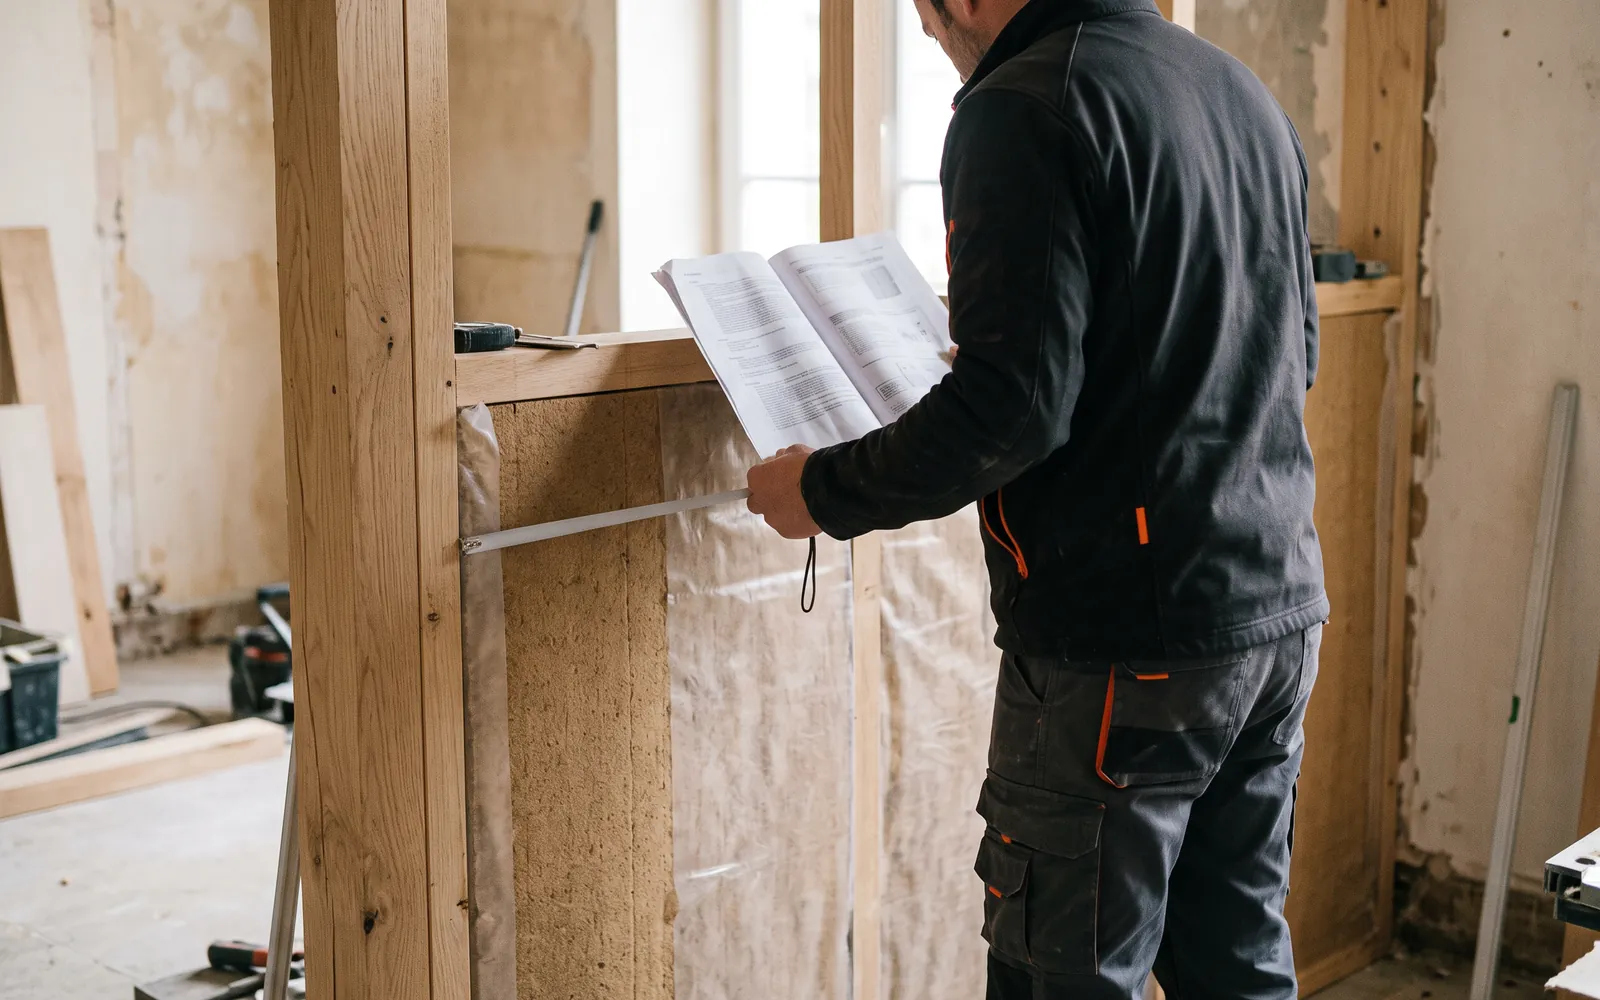
Pour l'isolation, décrivez aussi la paroi, la surface et la composition prévue. La résistance ou la performance attendue ne se déduit pas d'une photographie. Les dimensions doivent venir du relevé ou des pièces du chantier ; la documentation du produit sert à contrôler ses caractéristiques. Si la préparation du support modifie la composition, reprenez l'examen de la solution avant de maintenir le prix.
Demandez au fournisseur une documentation à jour lorsqu'une information manque. Une confirmation orale « c'est éligible » ne précise pas toujours le dispositif visé. Le fournisseur peut parler d'une prime alors que vous vérifiez la TVA, ou d'un autre modèle de la gamme. Formulez votre question avec la référence et le texte applicable pour éviter cette ambiguïté.
Le taux de 5,5 % exige-t-il systématiquement la qualification RGE ?
La qualification RGE n'est pas une condition générale de la TVA à 5,5 %, dont les critères fiscaux se vérifient séparément des exigences professionnelles d'un parcours d'aide à la rénovation.
Une exigence RGE peut relever du financement demandé par le client. Le fait d'obtenir ou de ne pas obtenir une aide ne détermine pas à lui seul le taux applicable aux prestations.
Expliquez la séparation dans votre offre : le taux retenu découle des conditions fiscales examinées ; l'aide éventuelle reste soumise à son parcours. Le dossier des aides à la rénovation présente ces démarches. Ne transformez pas une qualification professionnelle, un taux ou une simulation en preuve globale que tout le projet sera pris en charge.
Si le client compare deux entreprises, ramenez la discussion aux mêmes équipements et au même périmètre. La différence de taux peut venir d'une différence de travaux ou d'une erreur à examiner, mais vous ne pouvez pas la trancher sans les pièces. Présentez votre justification, puis demandez un avis fiscal si l'opération reste ambiguë.
Quels travaux associés suivent le traitement énergétique ?
Les travaux associés à une rénovation énergétique suivent le traitement de l'opération selon leur caractère accessoire ou indépendant, sans étendre automatiquement le taux réduit à une rénovation décorative sans lien nécessaire.
Il ne faut ni découper artificiellement une prestation économique indissociable ni appliquer le taux énergétique à des travaux indépendants sans justification.
Dans un devis, décrivez la reprise nécessaire autour d'un équipement et distinguez-la d'une rénovation souhaitée pour son propre usage. Une remise en peinture limitée à une intervention et la réfection décorative de tout un étage ne répondent pas à la même description. Conservez les raisons techniques qui permettent de comprendre le lien, sans décider au seul moyen du libellé de la ligne.
Pour les frais communs de chantier, demandez comment les rattacher aux opérations concernées. La doctrine prévoit des situations où une clé objective et justifiable peut être utilisée, et d'autres où l'opération reste unique. Le dossier sur plusieurs taux de TVA dans un devis explique le calcul après cette qualification. Un tableau ventilé ne doit pas masquer une séparation artificielle.
Comment calculer un devis énergétique et contrôler le TTC ?
Le TTC d'un devis énergétique se calcule après validation des postes et du taux, en ajoutant la taxe à la base hors taxes, sans que l'opération arithmétique certifie l'éligibilité de l'équipement retenu. Avant de calculer, vérifiez que la base saisie est bien hors taxes et qu'elle correspond aux postes retenus.
Utilisez le calculateur de TVA pour contrôler HT et TTC pour vérifier les montants après avoir établi le traitement fiscal.
Pour un chantier mixte, regroupez les bases suivant les taux applicables aux opérations réellement distinctes. Vérifiez les options et les fournitures directement achetées par le client. Un poste facultatif ne doit pas être ajouté aux bases d'un devis qui l'exclut. La cohérence du périmètre est aussi importante que le multiplicateur utilisé.
Quelles erreurs font perdre la justification du taux ?
La justification de TVA peut devenir incohérente si la référence du matériel, ses performances ou le contexte du logement changent sans mise à jour du devis et des pièces techniques correspondantes.
Évitez les documents génériques portant seulement « isolation conforme ». Une pièce technique doit éclairer la prestation proposée. L'historique doit permettre d'identifier la version réellement acceptée par le client.
La certification du client répond à des modalités précises exposées dans le BOFiP. Elle ne transfère pas au particulier le contrôle des performances de l'équipement. Votre dossier doit distinguer les éléments sur le logement et les éléments techniques. Si un renseignement change, faites reprendre la pièce correspondante au lieu de conserver une certification devenue incohérente.
Que préparer pour une vérification avec le comptable ?
Une vérification comptable du taux énergétique demande le devis, le contexte du logement et les références techniques, avec la question précise sur l'équipement, le rattachement des travaux ou l'opération globale concernée. Une question précise permet de vérifier le raisonnement sans renvoyer une masse de documents sans rapport.
Gardez la réponse avec le dossier et réexaminez-la si le projet évolue. Pour des cas d'usage du bâtiment différents, consultez le dossier résidence secondaire et local professionnel. La présente page reste une méthode de qualification et de preuve ; elle ne remplace pas l'analyse fiscale d'une opération dont les faits sont incomplets.
Questions fréquentes
Tous les isolants donnent-ils droit à 5,5 % ?
Le nom isolant ne suffit pas à établir le taux. Il faut vérifier les conditions du logement, la prestation et les caractéristiques réglementaires de la solution. Conservez la référence exacte et sa documentation. Un changement de produit ou de composition peut imposer un nouvel examen avant de conserver le taux initial.
RGE et TVA à 5,5 % sont-ils équivalents ?
Non, la qualification professionnelle et les conditions fiscales du taux réduit sont distinctes. Certains parcours d'aide peuvent exiger RGE, mais le taux doit être vérifié dans son propre cadre. Une aide acceptée ou refusée ne détermine pas automatiquement la TVA. Expliquez cette distinction au client lors de la préparation du dossier.
Les travaux de peinture suivent-ils toujours l'isolation ?
Non, il faut examiner le lien avec l'opération énergétique et le caractère accessoire ou indépendant de la prestation. Une reprise nécessaire et une rénovation décorative complète ne se décrivent pas de la même façon. La doctrine sur les opérations uniques doit aussi être prise en compte avant de ventiler les taux.
Quel document garder pour justifier le matériel ?
Conservez une documentation technique correspondant à la référence réellement proposée puis posée, avec les caractéristiques utiles au taux. Rapprochez-la du devis et des éventuelles modifications. Un nom de gamme ou une affirmation orale ne permet pas toujours de vérifier le modèle. Le dossier doit rester cohérent avec l'intervention réalisée.
Comment décrire les postes énergétiques du devis dans Noa ?
Noa, logiciel de devis pour artisans du bâtiment, permet de décrire les postes énergétiques et renseigner leur taux de TVA, après vérification du logement et des caractéristiques des références réellement proposées au client.
Rapprochez le devis des pièces techniques conservées pour le chantier ; Noa ne certifie pas qu'un produit donne droit au taux de 5,5 %. Retrouvez le fonctionnement de la préparation des devis de bâtiment.
Pour poursuivre : règles de TVA applicables aux travaux de rénovation, Plusieurs taux de TVA sur un devis : calcul et justificatifs, Aides à la rénovation 2026 : ce que vos clients vont vous demander.
Revenir à TVA travaux de rénovation : quel taux appliquer au devis ?
Sources
- BOI-TVA-LIQ-30-20-95, version du 09/09/2026 — BOFiP / DGFiP — consulté le 19 octobre 2026
- BOI-TVA-LIQ-30-20-90-20, version du 09/09/2026 — BOFiP / DGFiP — consulté le 19 octobre 2026
- BOI-TVA-LIQ-30-20-90-40, modalités et certification — BOFiP / DGFiP — consulté le 19 octobre 2026
- Taux de TVA des travaux dans les logements — DGFiP — consulté le 19 octobre 2026
- Annexe IV au CGI, article 30-0 D bis : critères d'isolation des parois — Légifrance — consulté le 19 octobre 2026
Publié le .